

Commentaires de marché
IA : le marché obligataire commence à se rebeller
·
Commentaires de marché
·
François Campeau, CFA

Comme vous le savez, nous croyons que les titres liés à l’IA forment une bulle spéculative.
Ceci étant dit, il est difficile de savoir quand cette fameuse bulle va éclater.
Pour nous, le meilleur indicateur avancé vient du marché obligataire, et non du marché des actions. Ce sont habituellement les prêteurs qui réagissent les premiers lorsqu’il y a des excès. C’est logique : tout ce qu’un prêteur peut recevoir, c’est l’argent qu’il a prêté, plus l’intérêt. Il ne participe pas à la plus-value de l’entreprise.
Les grandes entreprises qui paient pour l’IA, comme Alphabet, Microsoft, Amazon et Meta (les « hyperscalers »), ont de bons bilans, mais ceux-ci se détériorent depuis quelque temps. Le graphique ci-dessous montre leurs émissions d’obligations au cours des dernières années.

De plus, le quotidien financier japonais Nikkei a récemment publié une analyse montrant que les hyperscalers ont plus de 1 600 milliards de dollars d’engagements qui n’apparaissent pas à leur bilan¹.

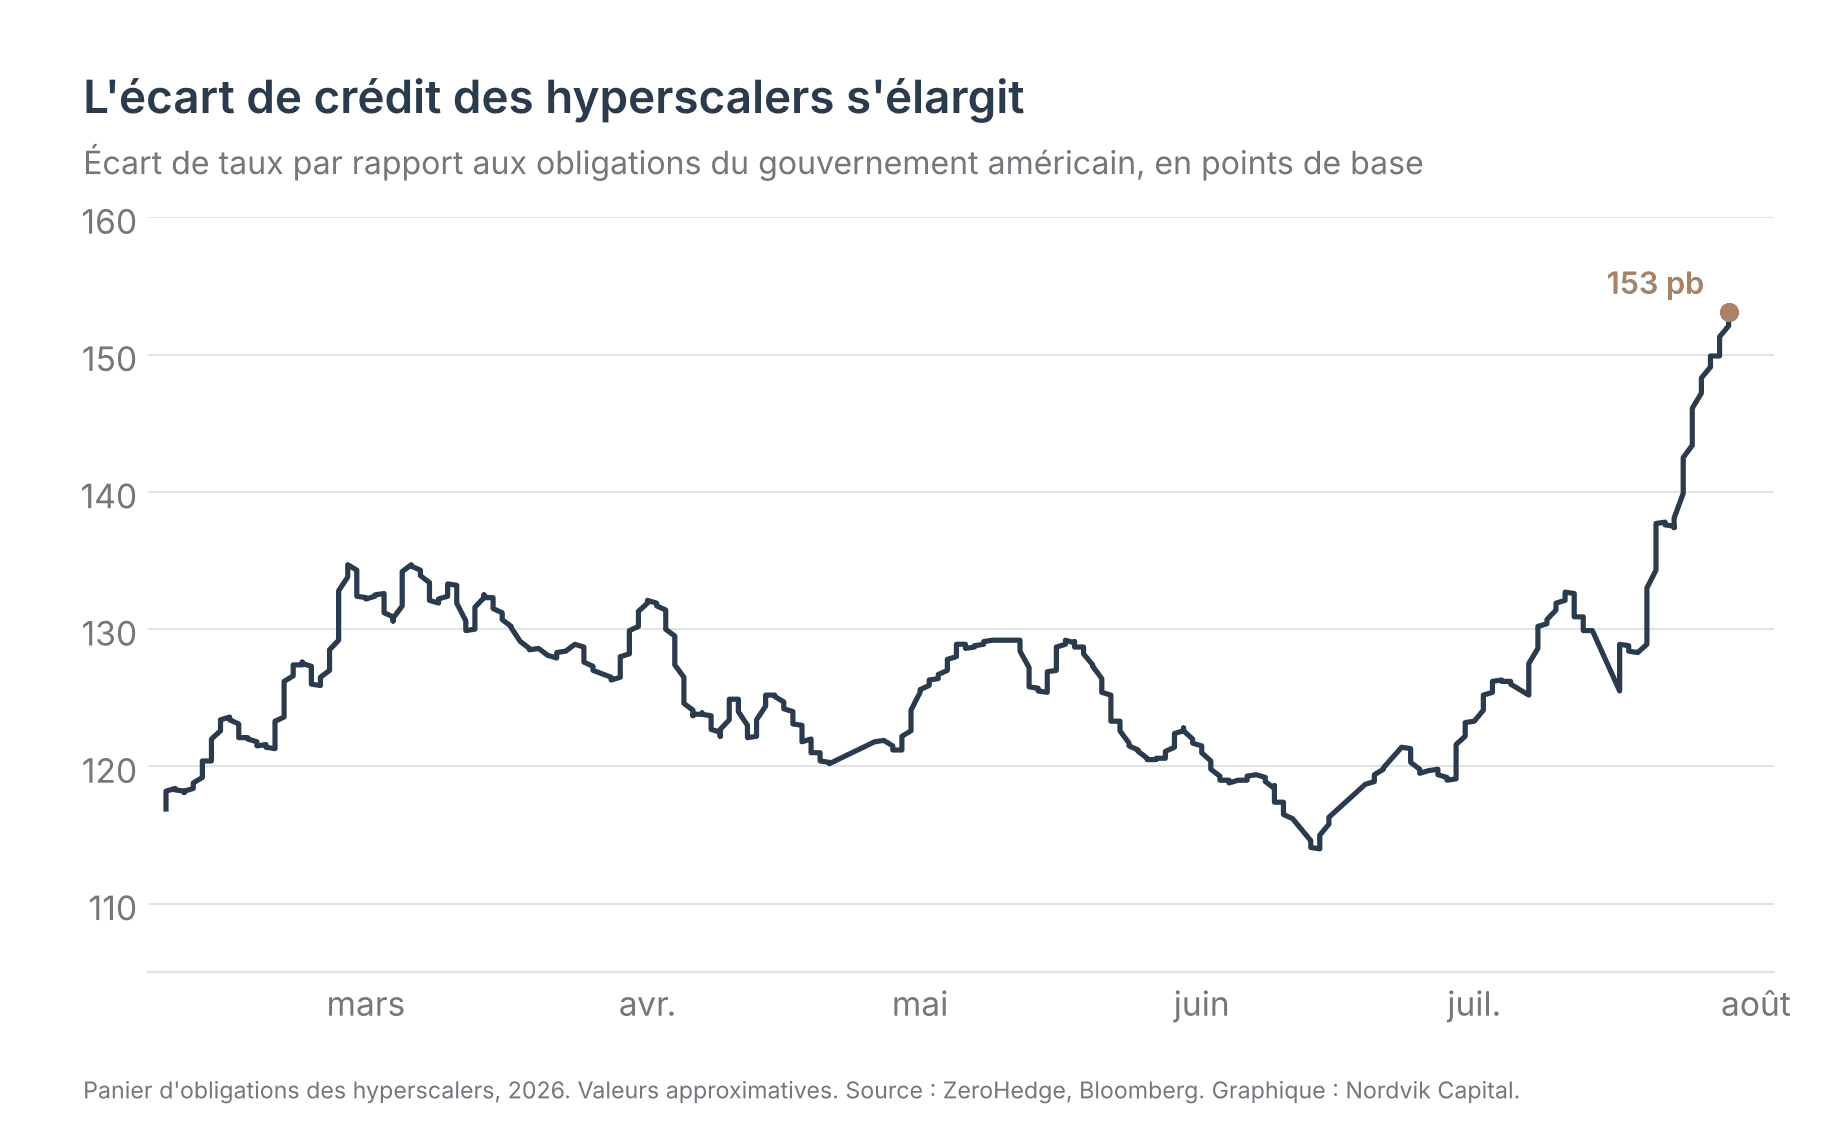
Cette hausse de l’offre de dette fait en sorte que les prêteurs exigent un taux plus élevé pour prêter leur argent.
L’écart de crédit, c’est le taux d’emprunt au-dessus de celui des obligations du gouvernement américain. Comme on peut le voir ci-dessous, il est passé d’environ 1,25 % à plus de 1,5 %.
La principale raison de cette hausse, c’est que les flux de trésorerie des hyperscalers fondent. Alphabet a publié ses résultats la semaine dernière, et le titre a reculé après que la société eut annoncé un flux de trésorerie disponible négatif de plus de 5 milliards de dollars au dernier trimestre, une première depuis son entrée en Bourse².

Mais l’entreprise la plus mal en point est sans doute Oracle, la société de Larry Ellison, généralement considérée comme le cinquième hyperscaler. Elle a environ 130 milliards de dollars de dette et devrait consommer environ 30 milliards de dollars de flux de trésorerie l’an prochain³.
Le marché obligataire exige maintenant 8 % pour prêter à long terme à Oracle. C’est difficile d’obtenir un bon rendement sur ses investissements quand on emprunte à 8 %.

Il existe aussi un instrument financier appelé swap sur défaillance de crédit (en anglais, credit default swap ou CDS). C’est le coût annuel pour se protéger contre la faillite d’un emprunteur. Le graphique ci-dessous montre l’évolution du CDS d’Oracle depuis 2009.

Le marché obligataire commence à se rebeller.
Difficile de savoir quand la musique va s’arrêter, mais le marché obligataire nous indique que ça pourrait être plus tôt que tard.
François
Notes et sources
¹ Analyse de Nikkei publiée en juillet 2026 : 1 650 milliards de dollars d’engagements hors bilan pour Alphabet, Amazon, Meta, Microsoft et Oracle. Voir AI2 Work.
² Résultats publiés le 23 juillet 2026 ; premier flux de trésorerie disponible négatif en 22 ans comme société ouverte : Semafor. Dépenses en immobilisations de 44,9 milliards de dollars pour des flux de trésorerie d’exploitation de 39,1 milliards, soit un flux de trésorerie disponible d’environ −5,9 milliards : Tom’s Hardware, Semafor.
³ Dette d’environ 130 milliards de dollars à la fin de mai 2026 et flux de trésorerie disponible de −24 milliards de dollars pour l’exercice 2026 : Startup Amsterdam. Les estimations consensuelles des analystes prévoient un flux de trésorerie disponible d’environ −28 milliards de dollars pour l’exercice 2027 : TIKR, cité par Yahoo Finance (mars 2026).
Graphiques : Bloomberg et Jefferies (émissions) ; Nikkei (engagements hors bilan) ; ZeroHedge et Bloomberg (écart de crédit) ; économiste en chef d’Apollo (flux de trésorerie) ; données de marché (rendement d’Oracle) ; Bloomberg (CDS d’Oracle). Valeurs relevées sur les graphiques d’origine ; tous les graphiques ont été réalisés par Nordvik Capital.
Cette publication reflète l’opinion de Nordvik Capital à la date de sa parution. Elle est fournie à titre informatif seulement et ne constitue pas un conseil financier, fiscal ou juridique personnalisé, ni une recommandation d’acheter ou de vendre un titre. Les rendements passés ne garantissent pas les rendements futurs.
À LIRE AUSSI
·
Commentaires de marché
·
Commentaires de marché
